CSRD y ESRS E4 - Biodiversidad: impacto en la granja
    ESRS E4InformesMaterias primasBiodiversidad

    CSRD y ESRS E4 - Biodiversidad: impacto en la granja

    La directiva CSRD obliga a determinadas categorías de empresas a informar sobre sostenibilidad a través de las normas ESRS, que se basan en el principio de doble materialidad. En concreto, la norma ESRS E4 exige informar sobre los impactos y dependencias de la biodiversidad y los ecosistemas.

    Leer
    23/08/2024De 3Bee, Angelina Tortora
    370 Vistas
    23/08/2024De 3Bee, Angelina Tortora
    370 Vistas

    ESRS E4 - Biodiversidad y ecosistemas: los objetivos

    La DIRSC (Directiva sobre informes de sostenibilidad empresarial) pretende reforzar y normalizar los informes extrafinancieros de las empresas, con el fin de proporcionar un lenguaje común para los temas de sostenibilidad en los distintos sectores empresariales. Para lograr este objetivo, las normas emitidas por el EFRAG, las normas ESRS, identifican 12 temas de sostenibilidad, de los cuales 2 son generales, 5 medioambientales, 4 sociales y 1 de gobernanza. La ESRS E4 es la norma dedicada a "biodiversidad y ecosistemas", que a través del CSRD obliga a las empresas a analizar y publicar información sobre los impactos, riesgos y oportunidades de la biodiversidad. En concreto, explica cómo actuar para mitigar sus impactos y gestionar los riesgos (físicos, transitorios, sistémicos) y las oportunidades, ilustrando la política de la empresa en materia de biodiversidad, sus objetivos y las medidas adoptadas.
    ESRS E4 - Biodiversità ed ecosistemi: gli obiettivi

    IRSC e informes de sostenibilidad

    Las empresas sujetas a la DirectivaCSRD, que identifiquen la biodiversidad como un tema material, estarán obligadas a informar sobre ella a través de una serie de normas denominadas ESRS. Entre ellas, la Norma E4 de Biodiversidad y Ecosistemas se propone como guía para las empresas obligadas a informar sobre aspectos de biodiversidad. La norma E4 se estructura en seis requisitos de divulgación, es decir, seis áreas de información que las empresas tendrán que abordar: estrategia corporativa de biodiversidad, gestión de impactos, riesgos y oportunidades, y métricas y objetivos relacionados. Esto demuestra cómo, a escala europea, la cuestión de la biodiversidad está ahora plenamente integrada en los informes no financieros de las empresas, gracias a la introducción de normas obligatorias que normalizan las prácticas en toda la UE.

    CSRD e rendicontazione sulla sostenibilità
    XNatura

    Materias primas de alto impacto

    Para limitar el impacto de la pérdida de biodiversidad, los servicios y materias primas identificados como responsables del impacto sobre la biodiversidad se identificaron en la Lista de Materias Primas de Alto Impacto (LMPI) elaborada por la Red de Objetivos Basados en la Ciencia (SBTN), como parte de las metodologías SBT para la Naturaleza. Hay 47 materias primas identificadas (por ejemplo, agricultura, metales, productos químicos, minerales, etc.). Las empresas de los sectores afectados pueden consultar y descargar la lista completa aquí: Lista de Materias Primas de Alto Impacto v1 (Utilizada en el Paso 1a de las metodologías SBTN). Es importante identificar correctamente si existe al menos una de las materias primas enumeradas en la HICL en toda la cadena de valor o dentro de la empresa. Si existe al menos una materia prima, la norma ESRS E4, puede marcar el camino correcto para alcanzar objetivos sostenibles.

    Materie prime ad alto impatto

    ESRS E4: doble materialidad dedicada a la biodiversidad

    Uno de los elementos clave que distingue al ESRS y lo hace especialmente actual es su consideración de la doble materialidad, tal y como se describe en la DirectivaCSRD. De hecho, se exige utilizar un enfoque basado en la consideración tanto de los impactos como de las dependencias de una empresa hacia la biodiversidad. Este análisis debe ser multidimensional, abarcando los 4 subtemas definidos por ESRS E4 (factores de erosión, impactos sobre especies y ecosistemas, impactos y dependencias sobre los servicios de los ecosistemas). Además, debe ser amplia en toda la cadena de valor, a través de horizontes temporales y áreas geográficas, considerando las distintas partes interesadas. Estas prácticas, aunque complejas, son esenciales para lograr resultados relevantes, sólidos y objetivos sobre el tema de la biodiversidad.

    ESRS E4: doppia materialità dedicata alla biodiversità
    XNatura

    Relación entre biodiversidad y empresas

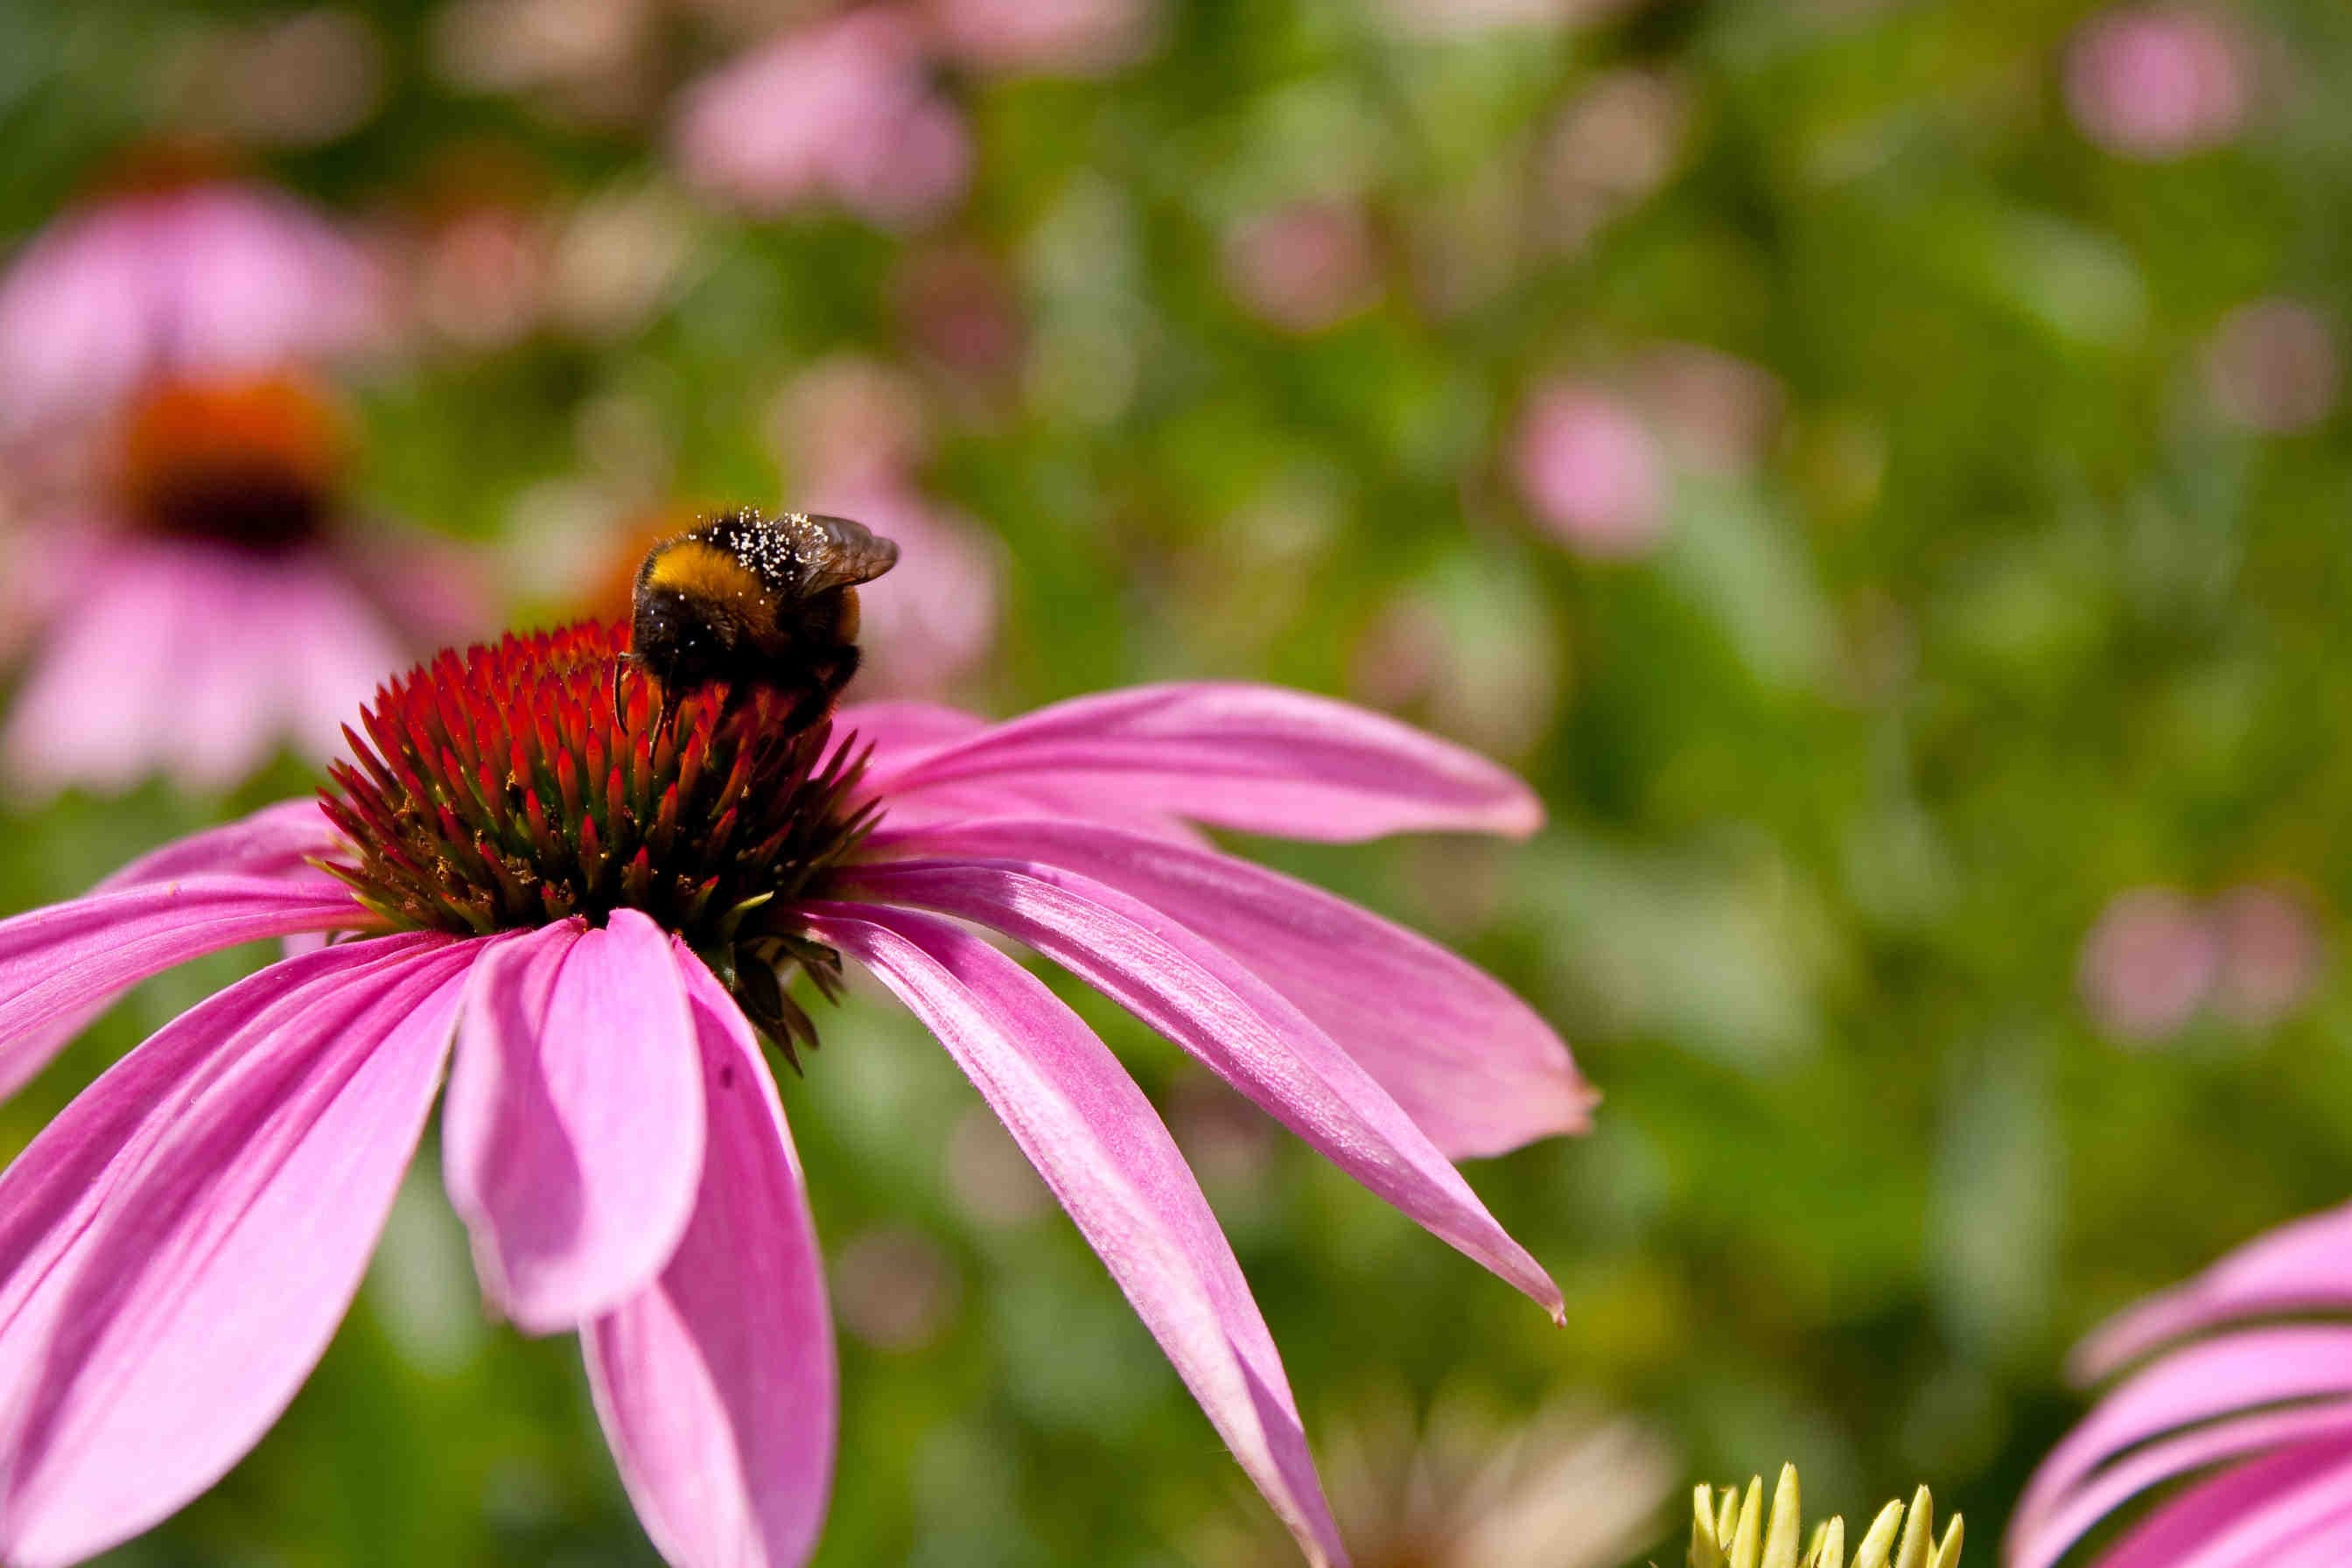
    Impactos y dependencias de una empresa con respecto a la biodiversidad son, pues, los dos temas de la doble materialidad. Por un lado, las actividades empresariales pueden tener un impacto significativo en la biodiversidad, como en el caso del sector alimentario, que por excelencia extrae sus materias primas de la biodiversidad, y que es responsable de cambios en el uso del suelo y de la liberación de contaminantes. O el sector logístico, que puede ser responsable de la introducción de especies exóticas o del aumento de las emisiones de CO2. Por otro lado, las propias empresas dependen en gran medida de la biodiversidad y de los servicios ecosistémicos que presta, como la polinización para el sector agrícola. La disminución de estos servicios puede acarrear riesgos económicos y financieros importantes para las empresas.

    Rapporto tra biodiversità e aziende
    3Bee

    Normas ESRS E4 e impacto en la empresa

    Entrando en los detalles de los requisitos de divulgación de la Norma E4 del ESRS sobre biodiversidad, las empresas deben ilustrar cómo su modelo de negocio y su estrategia pueden evolucionar hacia una mayor atención a las cuestiones relacionadas con la biodiversidad y los ecosistemas, todo ello aplicado a la evaluación de dependencias, impactos, riesgos y oportunidades a nivel del emplazamiento de la empresa y de la cadena de valor. Otro aspecto relevante se refiere a las acciones que deben emprender las empresas en su estrategia de biodiversidad. Surge el concepto de jerarquía de acciones (evitar - reducir - regenerar - compensar), con especial referencia a la compensación de impactos negativos. Las empresas deben informar sobre sus políticas de identificación, evaluación, gestión y remediación de sus impactos sobre la biodiversidad, asociando estas políticas a acciones, objetivos estratégicos y recursos adecuados.

    Standard ESRS E4 e impatti in azienda

    ESRS E4 y el doble enfoque de la materialidad

    Los objetivos corporativos deben alinearse con políticas internacionales como el Convenio sobre Biodiversidad o el European Green Deal. Debe aclararse el ámbito geográfico de tales objetivos, ya que el impacto sobre la biodiversidad depende del contexto. Una característica distintiva del ESRS E4 es el enfoque de doble materialidad, que exige considerar tanto los impactos de la empresa sobre la biodiversidad (materialidad de impacto) como los riesgos financieros y medioambientales que la pérdida de biodiversidad puede suponer para la empresa (materialidad financiera).

    ESRS E4 e approccio alla doppia materialità

    ESRS: 5 normas medioambientales

    Las cinco normas temáticas medioambientales de la CSRD prevén la interacción con los demás temas. Por ejemplo, la norma ESRS E2 (Contaminación) exige que se informe de los impactos materiales, riesgos y oportunidades relacionados con la contaminación del agua, el aire y el suelo. Esta norma exige explícitamente que los impactos de dicha contaminación sobre la biodiversidad y los ecosistemas se aborden en la ESRS E4 (Biodiversidad y ecosistemas). Del mismo modo, las otras normas medioambientales - ESRS E1 (Cambio Climático), ESRS E2 Contaminación, ESRS E3 (Agua y Recursos Marinos), ESRS E5 (Recursos y Economía Circular) y ESRS S3 (Comunidades Afectadas) - prevén la interacción con la norma ESRS E4 sobre Biodiversidad. Esta interconexión entre las normas demuestra el papel central que desempeña la norma ESRS E4.

    bombo su fiore

    Plataforma 3Bee para el seguimiento de la biodiversidad

    En este contexto, la plataforma de seguimiento de la biodiversidad 3Bee permite a empresas, autoridades y municipios evaluar su impacto en la biodiversidad mediante la obtención de datos transparentes y objetivos. En ella, los datos recopilados mediante el análisis de imágenes por satélite y dispositivos bioacústicos IoT colocados sobre el terreno se agregan y sintetizan en índices que proporcionan una estimación del impacto de los emplazamientos de la empresa en la biodiversidad local. El enfoque de 3Bee para la evaluación, regeneración y seguimiento de la biodiversidad se basa en las directrices del Protocolo Elemento-E verificado, que aborda algunas de las cuestiones incluidas en la norma ESRS E4, como la proximidad a zonas protegidas y el uso del suelo, y permite identificar acciones de regeneración y compensación específicas, como se indica en la jerarquía de acciones.

    ¿Cuáles son los objetivos del ESRS E4?

    La CSRD (Corporate Sustainability Reporting Directive) pretende reforzar y normalizar la información extrafinanciera de las empresas, con el fin de proporcionar un lenguaje común para los temas de sostenibilidad en los distintos sectores empresariales. Para lograr este objetivo, las normas emitidas por el EFRAG, las normas ESRS, identifican 12 temas de sostenibilidad, de los cuales 2 son generales, 5 medioambientales, 4 sociales y 1 de gobernanza. ESRS E4 es la norma dedicada a la "biodiversidad y los ecosistemas", que a través del CSRD exige a las empresas que analicen y publiquen información sobre los impactos, riesgos y oportunidades de la biodiversidad. En concreto, explica cómo tomar medidas para mitigar sus impactos y gestionar los riesgos (físicos, transitorios, sistémicos) y las oportunidades, ilustrando la política de biodiversidad de las empresas, los objetivos y las medidas adoptadas.

    ¿Es obligatorio informar sobre sostenibilidad?

    Las empresas sujetas a la CSRD, que identifiquen la biodiversidad como un aspecto material, estarán obligadas a informar sobre ella a través de una serie de normas denominadas ESRS. Entre ellas, la Norma E4 Biodiversidad y Ecosistemas pretende ser una guía para las empresas obligadas a informar sobre aspectos de biodiversidad. La norma E4 se estructura en seis "requisitos de divulgación", es decir, seis áreas de información que las empresas tendrán que abordar: la estrategia de biodiversidad de la empresa, la gestión de impactos, riesgos y oportunidades, y las métricas y objetivos relacionados. Esto demuestra cómo, a escala europea, la cuestión de la biodiversidad está ahora plenamente integrada en los informes no financieros de las empresas, gracias a la introducción de normas obligatorias que normalizan las prácticas a escala de la UE

    ¿Qué significa doble materialidad en ESRS E4?

    Uno de los elementos clave que distingue al ESRS y lo hace especialmente actual es su consideración de la doble materialidad, tal y como se describe en el CSRD. En efecto, se exige utilizar un enfoque basado en la consideración tanto de los impactos como de las dependencias de una empresa sobre la biodiversidad. Este análisis debe ser multidimensional y abarcar los cuatro subtemas definidos por el ESRS E4 (factores de erosión, impactos sobre las especies y los ecosistemas, impactos y dependencias de los servicios ecosistémicos). Además, debe ser amplio a lo largo de toda la cadena de valor, en diferentes horizontes temporales y zonas geográficas, teniendo en cuenta a las distintas partes interesadas. Estas prácticas, aunque complejas, son esenciales para lograr resultados pertinentes, sólidos y objetivos sobre la cuestión de la biodiversidad.

    ¿Qué son las 5 normas medioambientales ESRS?

    Las cinco normas temáticas medioambientales del CSRD prevén la interacción con los demás temas. Por ejemplo, la norma ESRS E2 (Contaminación) exige informar sobre los impactos materiales, los riesgos y las oportunidades relacionados con la contaminación del agua, el aire y el suelo. Esta norma exige explícitamente que los impactos de dicha contaminación sobre la biodiversidad y los ecosistemas se aborden en el marco de la norma ESRS E4 (Biodiversidad y ecosistemas). Del mismo modo, las otras normas medioambientales - ESRS E1 (Cambio Climático), ESRS E2 Contaminación, ESRS E3 (Agua y Recursos Marinos), ESRS E5 (Recursos y Economía Circular) y ESRS S3 (Comunidades Afectadas) - prevén la interacción con ESRS E4 sobre Biodiversidad. Esta interconexión entre las normas demuestra el papel central que desempeña la norma ESRS E4.

    23/08/2024De 3Bee, Angelina Tortora
    370 Vistas
    Newsletter
    newsletter
    Suscríbete al Blog de abejas y de la biodiversidad