Direttiva CSRD: chi è il “revisore di sostenibilità”?
    Direttiva CSRDRevisoreSostenibilitàResponsabilità

    Direttiva CSRD: chi è il “revisore di sostenibilità”?

    Il 10 giugno 2024, il Consiglio dei Ministri ha approvato il decreto per recepire la Direttiva CSRD, ampliando gli obblighi di rendicontazione e introducendo il "revisore di sostenibilità" per attestare la conformità della rendicontazione di sostenibilità. Scopri di più in questo articolo.

    Leggi l'articolo
    18/06/2024Di 3Bee, Lisa Santillo
    3750 Visualizzazioni
    18/06/2024Di 3Bee, Lisa Santillo
    3750 Visualizzazioni

    Direttiva CSRD: il Decreto di recepimento

    Il 10 giugno 2024, il Consiglio dei ministri ha approvato il decreto legislativo per il recepimento della Direttiva 2022/2464/UE, conosciuta come Corporate Sustainability Reporting Directive (CSRD), che introduce nuove norme sulla rendicontazione societaria di sostenibilità e aggiorna la normativa nazionale. La CSRD amplia gli obblighi previsti dalla precedente Direttiva 2014/95/UE (Non Financial Reporting Directive, NFRD), che si applicava solo alle grandi imprese con almeno 500 dipendenti. Ora, anche le PMI (escluse le microimprese) e le succursali di società extra-europee con almeno 150 milioni di ricavi realizzati nell'UE dovranno conformarsi. Le aziende dovranno preparare un documento standardizzato e omogeneo a livello europeo, inserito nella relazione sulla gestione, che descriva l'impatto delle loro attività, comprese quelle delle controllate e dell'intera filiera, ampliando così il campo delle responsabilità.
    Direttiva CSRD

    Nasce una nuova figura: il “revisore di sostenibilità”

    Il Consiglio dei Ministri ha dunque approvato preliminarmente lo schema di decreto per il recepimento della Direttiva CSRD, che impone obblighi nell’ambito della rendicontazione aziendale di sostenibilità. Il testo, corredato dalla relazione illustrativa e dalla relazione tecnica, è ora in attesa del parere parlamentare. Gli Stati Membri dovranno recepire la CSRD entro il 6 luglio 2024. Questa approvazione segue la conclusione del periodo di consultazione pubblica sullo schema di decreto e introduce una nuova figura, quella del “revisore di sostenibilità”. La relazione illustrativa che accompagna lo schema di decreto, definisce il “revisore di sostenibilità” come “il revisore legale iscritto nel Registro e abilitato anche allo svolgimento dell’attività di assurance della rendicontazione di sostenibilità.”

    revisore sostenibilità
    XNatura

    Revisore di sostenibilità per certificare la rendicontazione

    La bozza di Decreto delegato per il recepimento della Direttiva 2022/2464/UE “Corporate Sustainability Reporting Directive” (CSRD), il cui iter approvativo dovrebbe essere completato entro luglio 2024, disciplina all'articolo 8 l’"attestazione sulla conformità della rendicontazione di sostenibilità". La CSRD richiede quindi che la rendicontazione di sostenibilità delle imprese sia certificata da un soggetto preposto, il cosiddetto "revisore di sostenibilità". Secondo la bozza del Decreto, le aziende possono incaricare un revisore legale o una società di revisione per questa attestazione. Questo revisore può essere lo stesso incaricato della revisione legale della società o un altro soggetto, purché iscritto nel registro dei revisori legali e abilitato per l'attestazione della rendicontazione di sostenibilità.

    revisore legale

    Revisore di sostenibilità e responsabilità specifiche

    L’articolo 8 della bozza di Decreto stabilisce che il revisore di sostenibilità deve essere abilitato ai sensi del D.Lgs. 39/2010 e ricevere un incarico separato dalla revisione legale della società. Questo ruolo comporta responsabilità specifiche. La bozza introduce un nuovo articolo 14-bis nel D.Lgs. 39/2010, che richiede al revisore di esprimere nella relazione le proprie conclusioni sulla conformità della rendicontazione alle norme di riferimento. Viene inoltre specificato che il revisore di sostenibilità può coincidere o meno con il revisore legale della società. Una società di revisione può assumere l'incarico di revisore di sostenibilità, ma la relazione di conformità deve essere firmata da un revisore della rendicontazione di sostenibilità, che ha il compito di verificare la corretta rendicontazione degli impatti positivi e negativi di un’azienda.
    impatti sostenibilità
    XNatura

    Disciplina transitoria e principi di attestazione

    È prevista una disciplina transitoria per evitare discontinuità nei servizi di attestazione di conformità per le società interessate. Gli incarichi di attestazione della precedente “dichiarazione non finanziaria”, conferiti ai sensi dell'articolo 3, comma 10, D.Lgs. 254/2016, mantengono validità fino alla scadenza concordata, con possibilità di risoluzione anticipata. Inoltre, l’attestazione di conformità dovrà essere redatta secondo i principi di assurance adottati dalla Commissione Europea entro il 1 ottobre 2026. Nel frattempo, la bozza di Decreto prevede l’elaborazione di principi nazionali con la collaborazione di autorità, associazioni di settore e ordini professionali e adottati dal MEF, sentita la Consob, sulla base delle medesime convenzioni già in essere per l’elaborazione dei principi di revisione legale. Fino all'adozione di tali principi, la Consob potrà indicare i principi di attestazione da utilizzare e disciplinare le modalità dell’incarico tramite regolamento.

    disciplina
    3Bee

    Requisiti e modalità per l’attività di assurance

    L’articolo 9 della relazione illustrativa che accompagna lo schema di decreto invece, “disciplina i requisiti professionali necessari per lo svolgimento dell’attività di assurance e le relative modalità di abilitazione, prevedendo in linea con la normativa europea un regime transitorio semplificato per i revisori iscritti nel registro entro il 1° gennaio 2026. Sono, anche, disciplinate le modalità di conferimento dell’incarico di assurance, distinguendo in base alla natura, o meno, di ente di interesse pubblico o ente sottoposto a regime intermedio del soggetto sottoposto ad assurance, le modalità di svolgimento dell’incarico attraverso i principi di assurance, di etica e di indipendenza applicabili, nonché i contenuti della relazione di attestazione della conformità della rendicontazione di sostenibilità al quadro normativo di riferimento.”

    requisiti

    Responsabilità degli amministratori e sanzioni Consob

    L'articolo 10 della relazione illustrativa stabilisce che gli amministratori sono responsabili di garantire che la rendicontazione di sostenibilità sia conforme al decreto, mentre l'organo di controllo deve vigilare sull'osservanza delle disposizioni e riferire all'assemblea nella relazione annuale. La Consob ha invece il potere di applicare sanzioni amministrative per violazioni, con un limite massimo di 150.000 euro per i primi due anni, salve le violazioni che costituiscono reato. Per violazioni minori, le sanzioni possono includere una dichiarazione pubblica o un ordine di eliminare la violazione. Nel determinare le sanzioni, la Consob considera “non solo le procedure adottate dall’organo amministrativo per la redazione della rendicontazione di sostenibilità, ma anche se la stessa proviene da soggetti terzi, siano questi società figlie o società incluse nella catena del valore”.

    sanzioni

    CSRD in Italia e revisore di sostenibilità - Webinar 3Bee

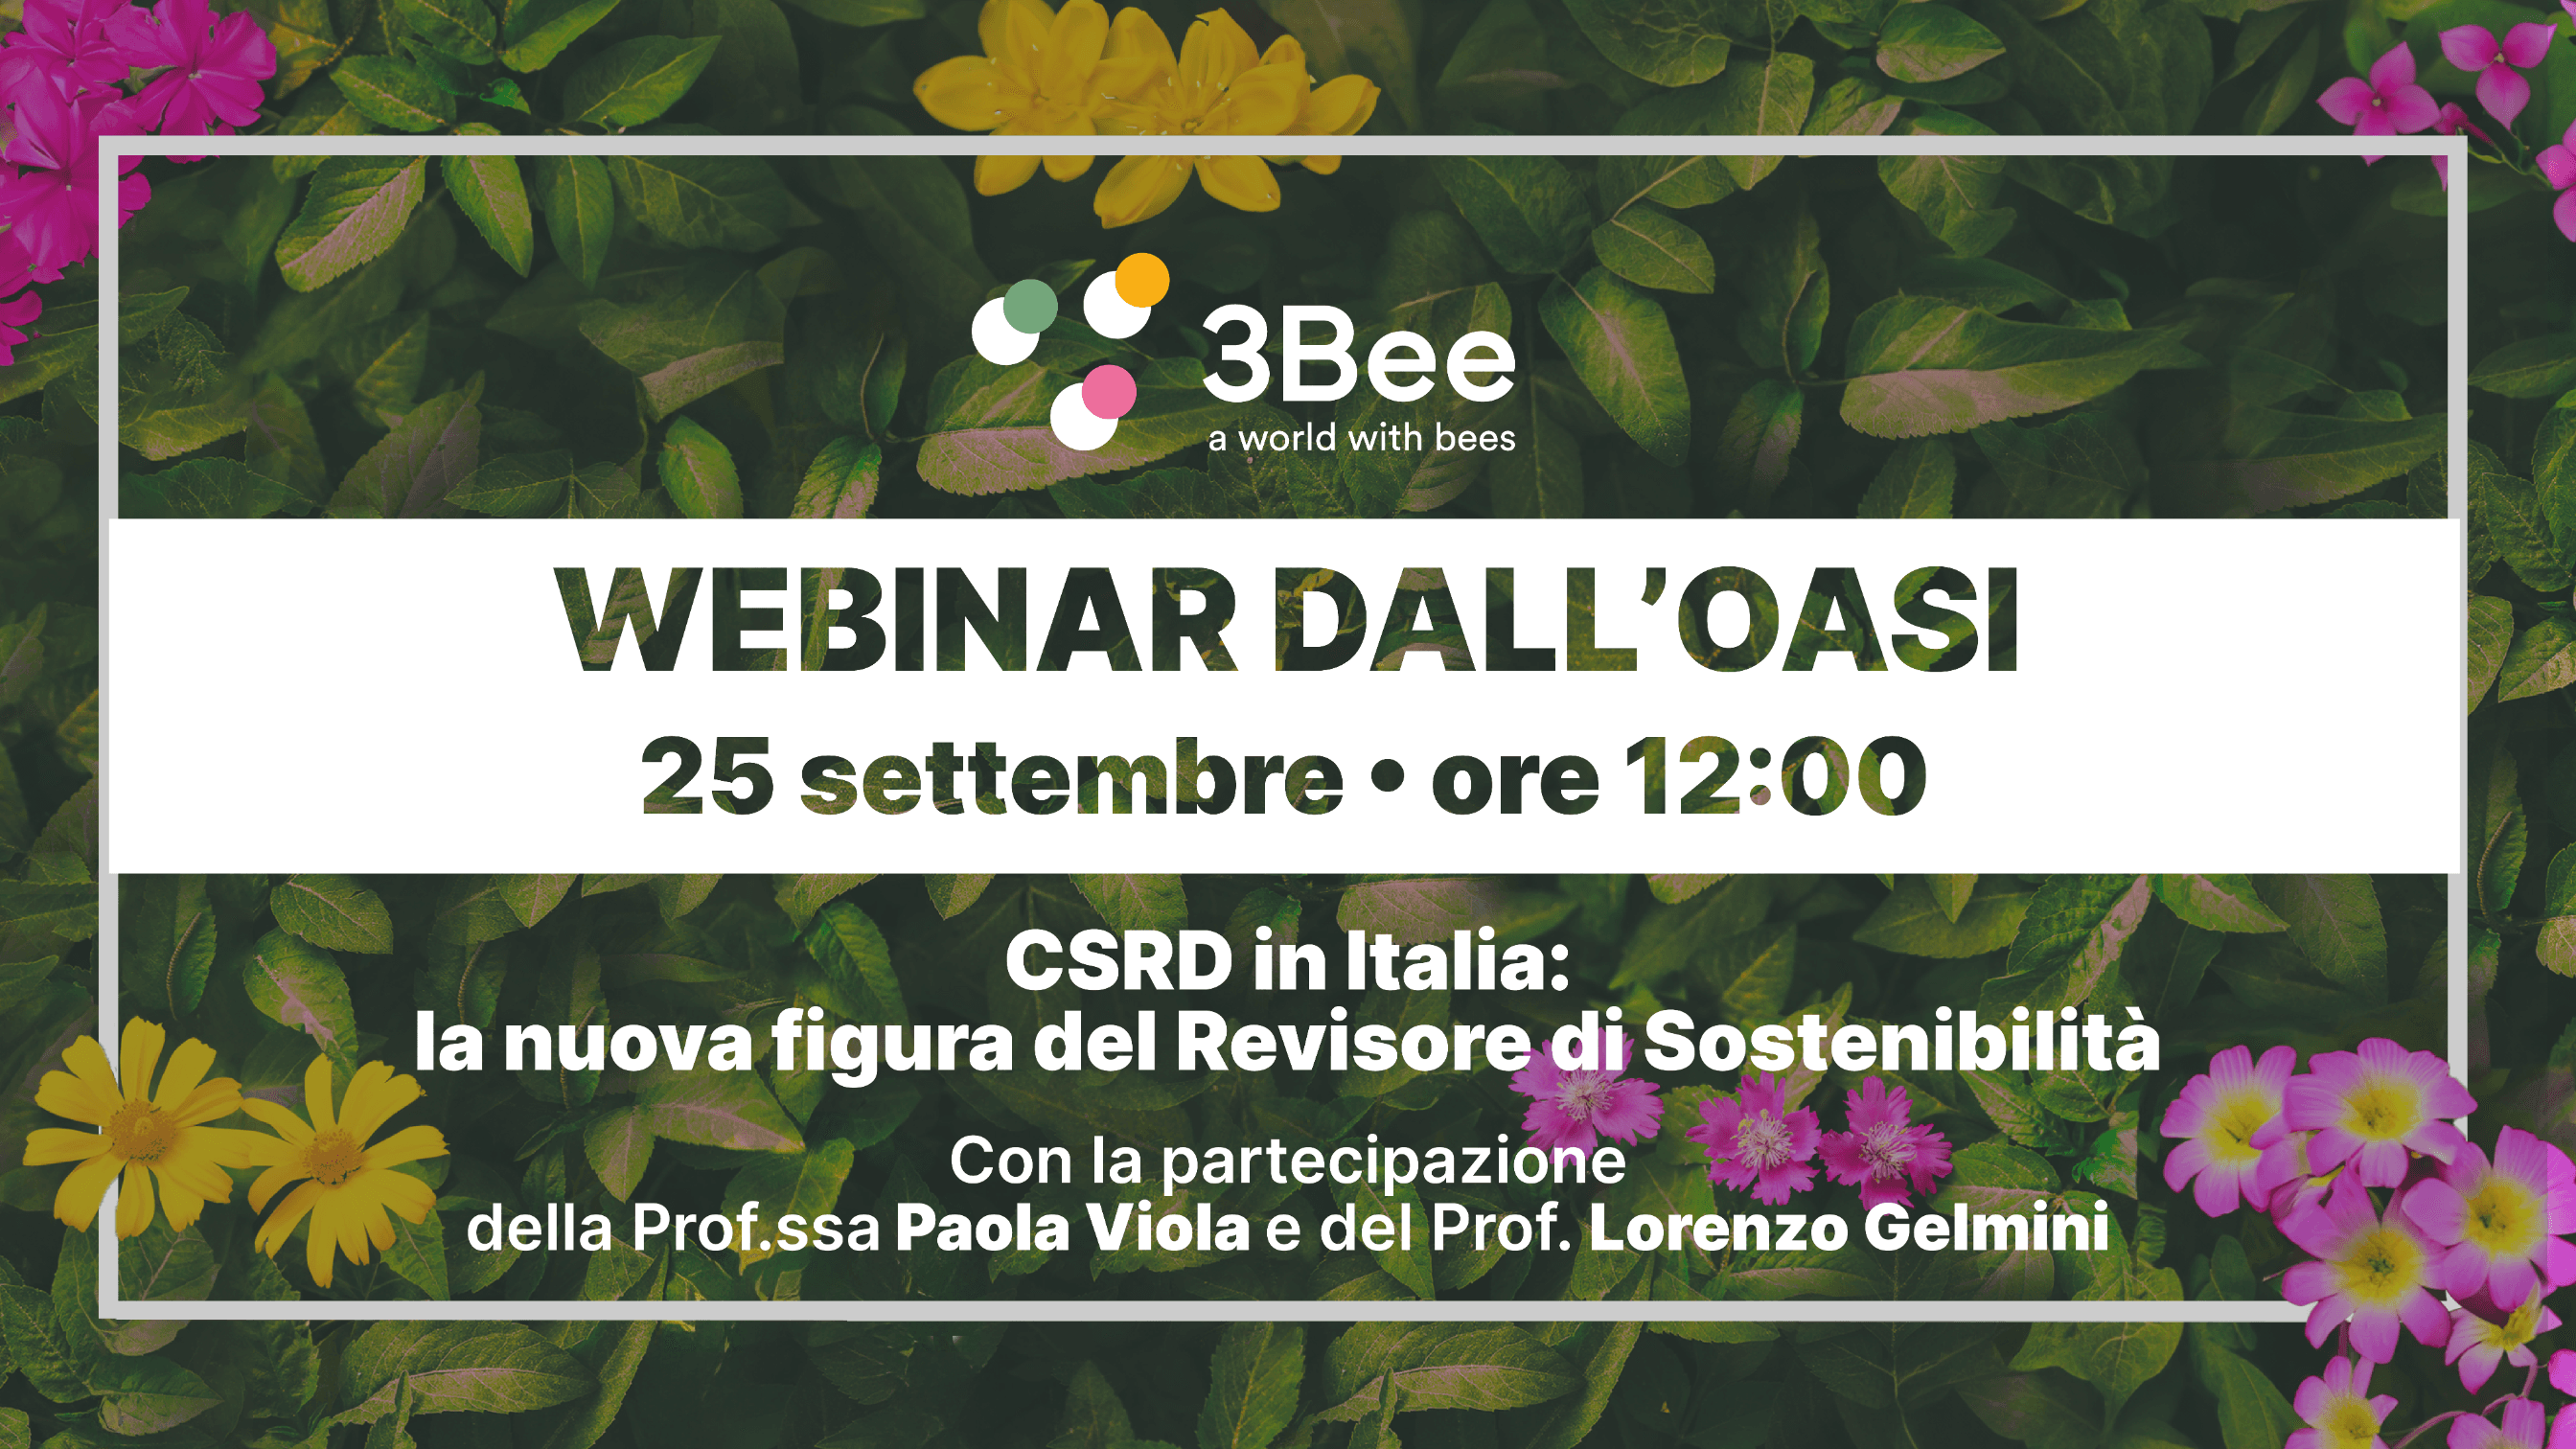
    Vuoi saperne di più sulla Direttiva CSRD e sulla nuova figura del revisore di sostenibilità? Il 25 settembre 2024 alle ore 12 terremo su LinkedIn un nuovo episodio del webinar dell’Oasi della CSR, il network per i professionisti della sostenibilità, dal titolo "CSRD in Italia: la nuova figura del Revisore di Sostenibilità". Il team 3Bee approfondirà per l'occasione i principali aggiornamenti relativi alla normativa sulla rendicontazione di sostenibilità. Insieme alla Professoressa Paola Viola e al Professor Lorenzo Gelmini, entrambi dell'Università degli Studi del Piemonte Orientale, parleremo del recentissimo tema della ricezione della CSRD in Italia, delle conseguenze per le imprese italiane e dell’introduzione della figura del revisore di sostenibilità. Non fai ancora parte del network, ma ti piacerebbe partecipare?
    webinar dall'oasi 3bee
    18/06/2024Di 3Bee, Lisa Santillo
    3750 Visualizzazioni
    Newsletter
    newsletter
    Iscriviti alla newsletter "Gossip biodiverso"

    Domande Frequenti

    Hai dei dubbi o altre curiosità su questo articolo? Qui troverai spunti